
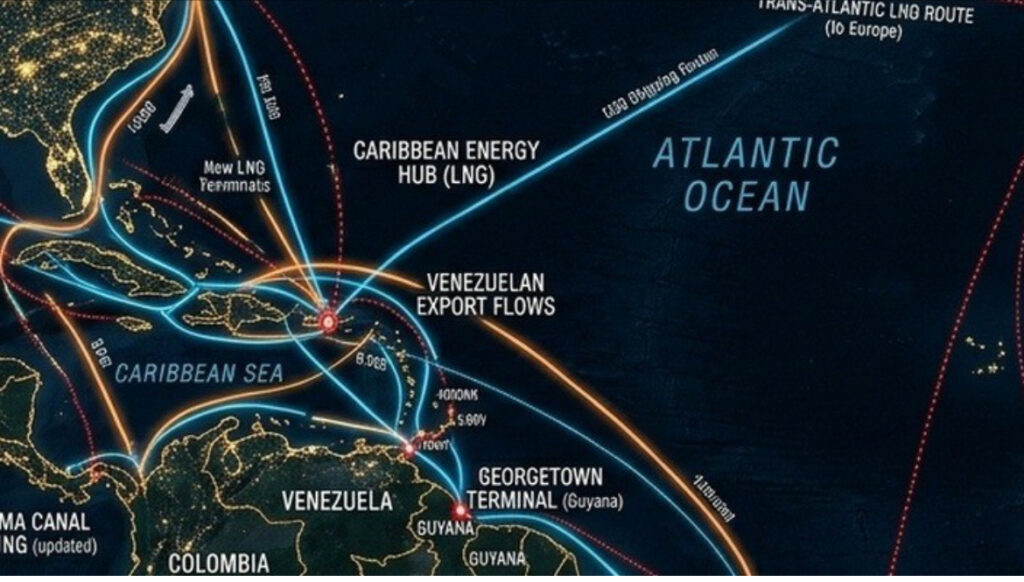
¿La carrera por el gas ya comenzó?
El mundo parece estar preocupado por una pregunta:
¿Dónde estarán las moléculas de gas que necesitará dentro de veinte años?
Según el LNG Outlook 2025 de Shell, la demanda mundial de gas natural licuado (LNG) podría aumentar entre 54% y 68% hacia 2040.
Al mismo tiempo, la seguridad energética ha vuelto a ocupar un lugar central en las decisiones de gobiernos, empresas e inversionistas.
La pregunta ya no parece ser únicamente cuánto costará la energía.
La pregunta es dónde estarán las moléculas que el mundo necesitará durante las próximas décadas.
En un escenario de creciente competencia por recursos energéticos, asegurar acceso a nuevas fuentes de suministro se ha convertido en una prioridad estratégica.
Es precisamente allí donde surge una discusión interesante.
Durante años, gran parte del análisis sobre determinados mercados energéticos se ha concentrado en el riesgo político, regulatorio y económico.
Sin embargo, los proyectos energéticos se evalúan a diez, quince o incluso veinte años.
Y eso plantea una pregunta distinta:
¿Qué riesgo es mayor? ¿Invertir en una jurisdicción compleja? ¿O quedar fuera de una fuente estratégica de suministro?
Mientras el mundo busca nuevas moléculas de gas, diversas fuentes señalan que Venezuela concentra entre el 60% y el 70% de las reservas de gas natural de América Latina, con recursos estimados cercanos a los 200 Tcf.
Al mismo tiempo, gran parte de ese potencial permanece subdesarrollado y con una participación limitada en los mercados internacionales.
Desde esta perspectiva, resulta interesante observar cómo continúan desarrollándose iniciativas vinculadas al gas costa afuera, proyectos regionales en el Caribe y mecanismos de integración energética entre países vecinos.
La discusión deja entonces de ser exclusivamente sobre riesgo país.
La discusión pasa a ser también sobre acceso a recursos estratégicos.
Porque mientras algunos continúan calculando el riesgo país, otros parecen estar calculando los Tcf.
La historia de la energía demuestra que las grandes decisiones estratégicas rara vez se toman cuando desaparecen todos los riesgos.
Normalmente se toman cuando determinados actores consideran que el valor potencial supera la incertidumbre existente.
Por eso, quizás la pregunta más relevante no sea si existe riesgo.
El riesgo existe.
La verdadera pregunta es:
¿Estamos sobrevalorando el riesgo país y subvalorando el valor estratégico de ciertas reservas energéticas?
Para un inversionista energético con horizonte de 15 o 20 años: ¿es más riesgoso entrar temprano en una jurisdicción compleja o llegar tarde a una fuente estratégica de suministro?
Me interesa conocer la opinión de inversionistas, operadores, abogados del sector energético y especialistas en infraestructura.
Fuentes
- Shell LNG Outlook 2025.
- J.P. Morgan.
- Americas Quarterly.
- Columbia University Center on Global Energy Policy.
Dimary Martínez — Socia, Martínez Natera Abogados Asociados. Energía, inversión y proyectos estratégicos.